 RDF
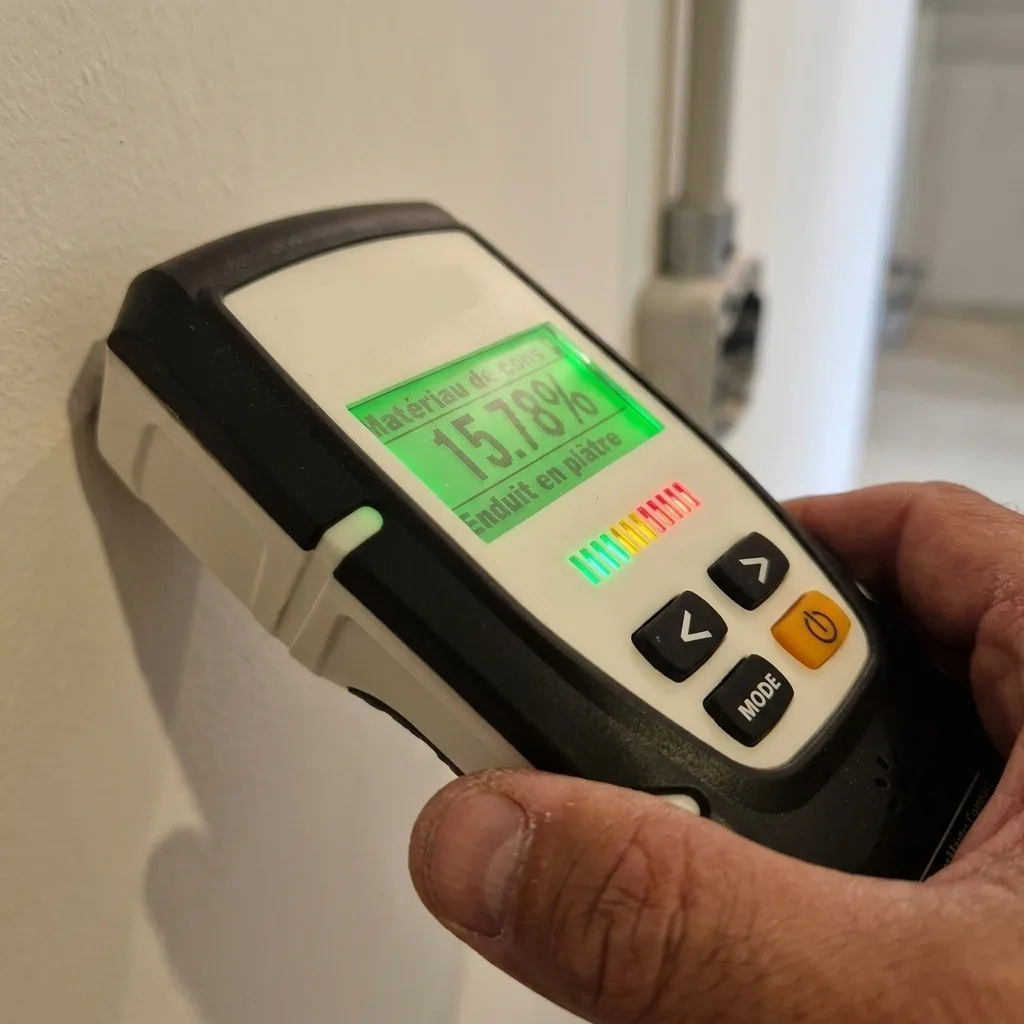
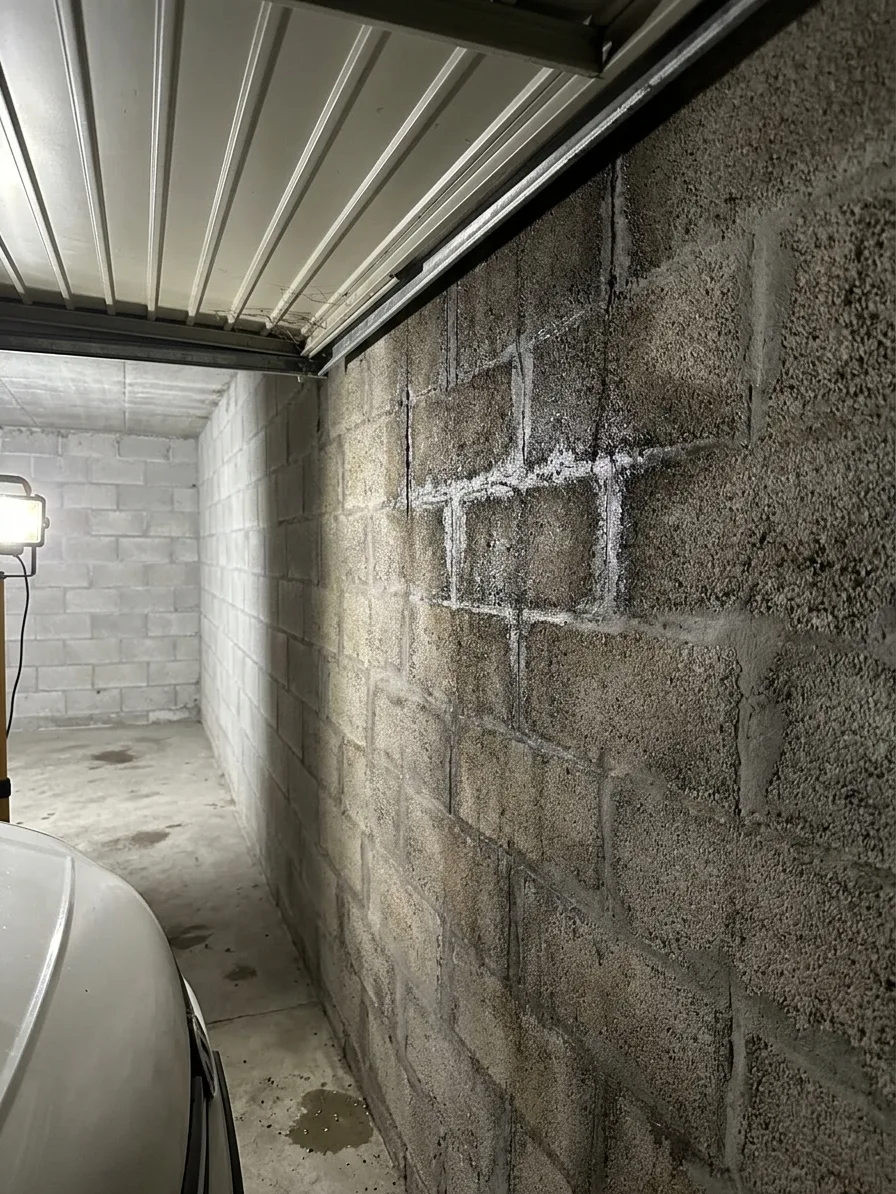
La prise en charge d'une recherche de fuite par votre assurance dépend avant tout de l'origine du sinistre et des garanties inscrites dans votre contrat multirisque habitation. Avant toute intervention, il est donc essentiel de comprendre ce que couvre réellement votre police d'assurance, car les situations varient considérablement selon qu'il s'agit d'un dégât des eaux déclaré, d'une fuite apparente ou d'une infiltration lente et ancienne. À Paris comme dans le reste du département 75, les compagnies appliquent des règles précises qui conditionnent le remboursement des honoraires du détecteur de fuite. La première étape consiste à déclarer le sinistre à votre assureur dès la constatation des dégâts. Le dégât des eaux figure parmi les garanties de base de la plupart des contrats habitation, mais la recherche de fuite en elle-même n'est pas toujours automatiquement remboursée. Certaines compagnies exigent que la fuite soit localisée avant d'engager des frais, tandis que d'autres mandatent directement un professionnel de la detection pour établir un diagnostic précis. Cette différence d'approche explique pourquoi il est recommandé de relire attentivement les conditions générales de votre contrat avant de solliciter un devis. Dans le cadre d'une fuite sur canalisation encastrée ou sous dalle, l'assurance considère généralement la recherche de fuite comme un acte nécessaire à l'évaluation des dommages. La localisation précise du point de fuite permet ensuite de déterminer les responsabilités : réseau privatif, parties communes, ou installation vétuste. À proximité du monument À Bir-Hakeim, dans les immeubles anciens du quinzième arrondissement, les colonnes montantes et descentes d'eau présentent fréquemment des pathologies liées à l'âge des matériaux, ce qui rend la détection acoustique particulièrement utile pour éviter des ouvertures multiples dans les murs porteurs. Le devis d'une recherche de fuite varie selon plusieurs facteurs que l'assureur examine avec attention. La surface à investiguer joue un rôle déterminant : plus la zone suspecte est étendue, plus le temps de détection s'allonge. L'état du support intervient également, car les parois carrelées, les chapes épaisses ou les doublages en placo absorbent différemment les ondes sonores émises par la fuite. La technique employée, qu'il s'agisse de gaz traceur, de corrélation acoustique, de caméra thermique ou d'endoscopie, influence directement la complexité et la durée de l'intervention. L'accessibilité du lieu suspect constitue un autre critère majeur dans l'élaboration du devis. Une fuite localisée dans une cave basse de plafond ou derrière un meuble de cuisine encastré nécessite davantage de manœuvres qu'une canalisation apparente en sous-sol. Les combles aménagés, les vides sanitaires exigus ou les gaines techniques étroites obligent parfois le technicien à adapter son matériel et à fractionner ses opérations de détection. Ces contraintes d'accès sont systématiquement mentionnées dans le rapport remis à l'assureur pour justifier les frais engagés. La nature de la fuite influence aussi la prise en charge. Une rupture franche de canalisation, souvent brutale et visible par un dégât des eaux immédiat, bénéficie d'un traitement plus favorable qu'une micro-fissure évoluant lentement depuis des mois. Les infiltrations anciennes, qui se manifestent par des auréoles brunes ou des cloques de peinture, peuvent être considérées par l'expert comme un défaut d'entretien, ce qui limite ou exclut l'indemnisation. Dans les immeubles situés près du monument 1er Vol humain en Montgolfière, les variations de pression sur le réseau d'eau parisien accentuent parfois ces fissurations progressives. Pour optimiser vos chances de remboursement, il est conseillé de documenter précisément les signes de la fuite avant l'arrivée du technicien. Photographies des traces d'humidité, relevés de compteur d'eau, dates d'apparition des désordres : ces éléments constituent un dossier solide à transmettre à votre assureur. Le rapport de recherche de fuite, rédigé par le professionnel, doit mentionner la technique utilisée, la localisation exacte de la fuite, son origine probable et les préconisations de réparation. Ce document sert de pièce maîtresse pour l'expertise contradictoire. La question de la franchise et du plafond de garantie se pose également.
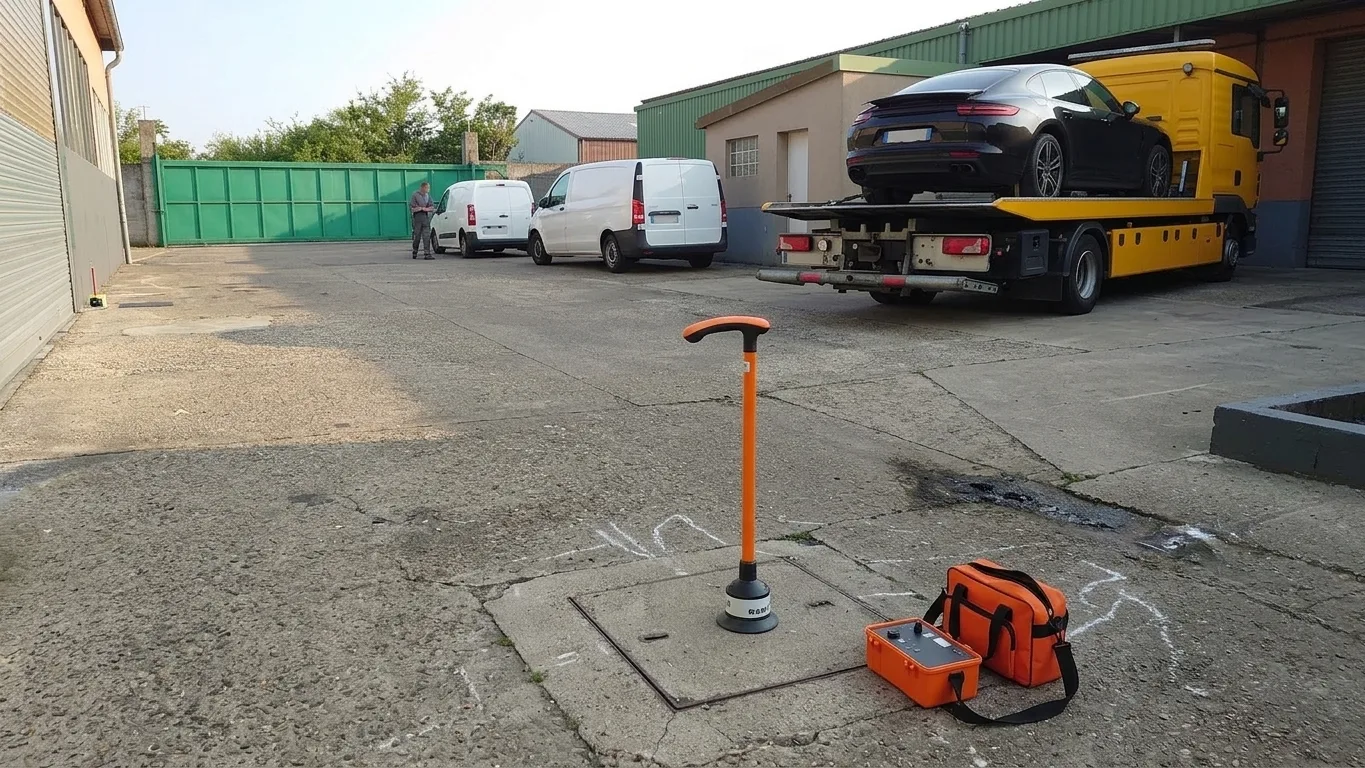
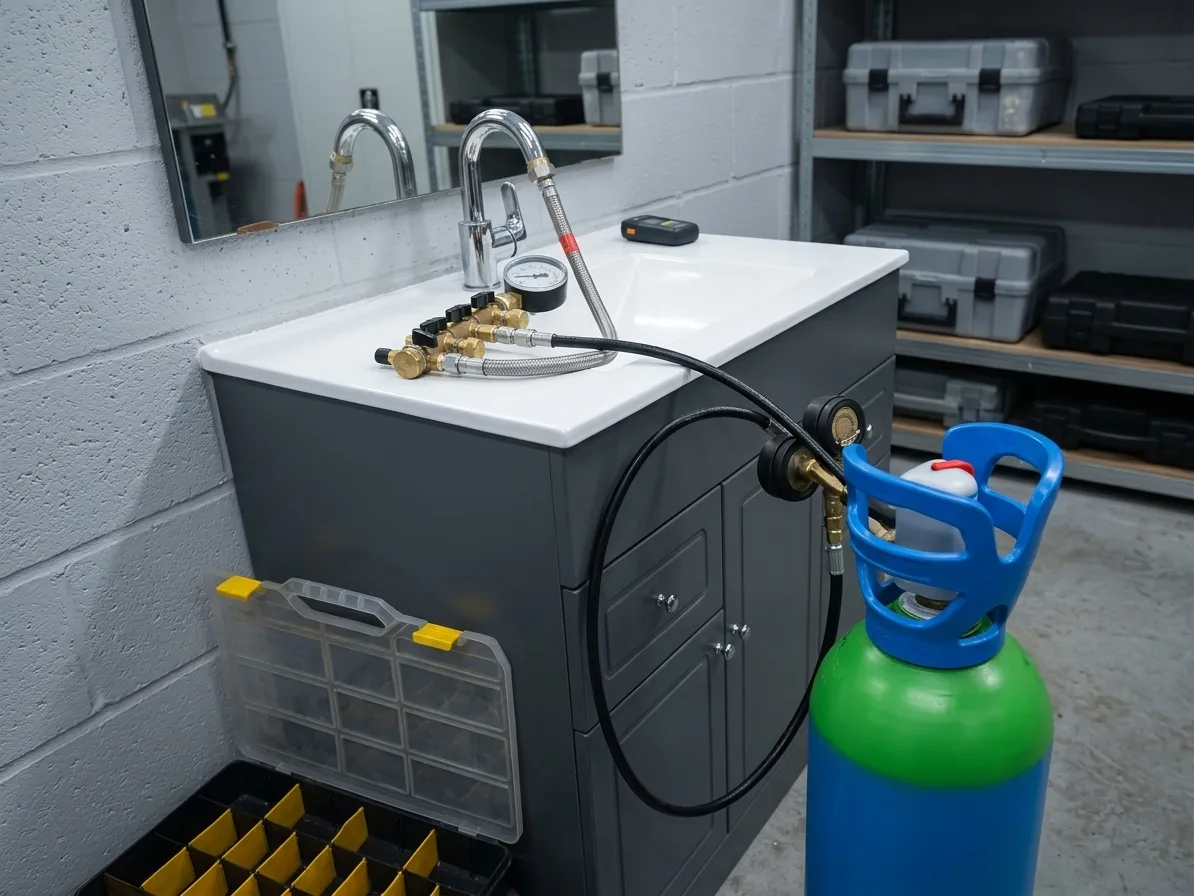
Chaque contrat fixe un montant maximal de prise en charge pour les frais de recherche et de réparation, au-delà duquel l'assuré doit compléter. L'arbitrage budgétaire consiste alors à choisir une méthode de détection adaptée à la configuration des lieux sans multiplier les investigations inutiles. Un diagnostic précis dès la première intervention évite les surcoûts liés à des recherches infructueuses répétées, un point sur lequel les assureurs se montrent particulièrement vigilants. Les copropriétés parisiennes présentent des spécificités importantes. Lorsqu'une fuite provient des parties communes, c'est l'assurance de l'immeuble qui prend en charge la recherche et la réparation, selon les règles de la convention IRSI. En revanche, si la fuite trouve son origine dans les parties privatives, chaque copropriétaire concerné doit mobiliser sa propre garantie. Les immeubles anciens autour du monument 13th Pillar illustrent bien cette complexité : les colonnes d'eau traversent plusieurs lots, et la localisation précise de la fuite par un détecteur professionnel permet d'éviter les conflits entre voisins et syndics. Le recours à un détecteur de fuite indépendant présente un avantage certain dans le dialogue avec l'assurance. Un rapport circonstancié, établi par un professionnel de la detection, apporte une crédibilité objective face à l'expert mandaté par la compagnie. La méthodologie employée, les mesures acoustiques réalisées, les relevés d'humidité : autant d'éléments factuels qui facilitent la reconnaissance du sinistre et accélèrent le traitement du dossier. À Paris, où la densité de l'habitat collectif rend les fuites particulièrement fréquentes, cette expertise constitue un atout décisif. Le délai de déclaration joue un rôle crucial dans la prise en charge. La plupart des contrats imposent un délai de cinq jours ouvrés pour signaler un dégât des eaux à compter de sa découverte. Au-delà, l'assureur peut appliquer une déchéance partielle ou totale de garantie. Il est donc impératif de ne pas attendre que les dégâts s'aggravent avant de contacter un professionnel de la recherche de fuite. Les traces d'humidité sur un mur mitoyen, un parquet qui gondole, une facture d'eau anormalement élevée : ces signaux doivent déclencher une réaction rapide. L'expertise d'assurance intervient généralement après le passage du détecteur de fuite. L'expert examine le rapport, vérifie la cohérence des constatations et évalue le montant des réparations nécessaires. Dans certains cas, il peut demander une contre-expertise ou des investigations complémentaires. La qualité du rapport initial conditionne alors la fluidité de la procédure. Un document précis, accompagné de photographies et de schémas de localisation, réduit les risques de contestation et accélère l'indemnisation. Les fuites sur réseaux encastrés représentent la majorité des interventions à Paris et en Île-de-France. Les immeubles haussmanniens, les constructions des années 1970 et les rénovations récentes présentent chacun des configurations spécifiques qui exigent des techniques de détection adaptées. La corrélation acoustique, par exemple, permet de localiser une fuite sur une canalisation métallique ou en PER sur plusieurs dizaines de mètres, sans démolition. Le gaz traceur, quant à lui, convient particulièrement aux réseaux enterrés ou aux zones difficiles d'accès où l'acoustique se révèle moins performante. Le choix de la technique de detection influence directement le coût de l'intervention et, par conséquent, la somme à avancer avant remboursement par l'assurance. Les méthodes non destructives, privilégiées à Paris pour préserver les revêtements et les structures, nécessitent un matériel sophistiqué et une expertise technique pointue.
L'investissement se justifie par l'économie réalisée sur les travaux de réparation : une fuite localisée au centimètre près évite d'ouvrir des mètres carrés de maçonnerie ou de déposer un parquet complet. L'humidité résiduelle après réparation constitue un autre point de vigilance. Une fois la fuite colmatée, les murs et sols imprégnés d'eau doivent sécher correctement avant toute remise en peinture ou repose de revêtement. L'assurance peut prendre en charge cette phase de séchage si elle est directement liée au sinistre déclaré. Le détecteur de fuite, lors de son intervention, mesure l'étendue de l'imprégnation et indique les zones nécessitant un traitement spécifique, ce qui complète utilement le dossier transmis à la compagnie. Les situations de fuite non couvertes existent également. Une fuite sur un appareil électroménager, un joint de robinetterie usé ou une installation non conforme aux normes peut être exclue de la garantie dégât des eaux. Dans ces cas, la recherche de fuite reste à la charge de l'assuré, qui devra ensuite se retourner éventuellement contre le fabricant ou l'installateur. La lecture attentive des exclusions de garantie, souvent méconnues, permet d'anticiper ces situations et d'éviter les mauvaises surprises. Pour demander un devis de recherche de fuite, il est recommandé de décrire précisément les symptômes observés : localisation des traces, ancienneté, type de pièce concernée, présence d'un compteur divisionnaire. Ces informations permettent au professionnel d'évaluer la complexité de l'intervention et de proposer une méthode adaptée. Un devis détaillé, mentionnant la technique envisagée et les conditions d'intervention, constitue un document utile à joindre à la déclaration de sinistre pour justifier les frais engagés. L'arbitrage budgétaire entre les différentes méthodes de détection mérite une réflexion approfondie. Une recherche par gaz traceur, plus onéreuse en raison du matériel et du temps de mise en œuvre, se justifie pleinement sur un réseau enterré ou inaccessible. À l'inverse, une simple détection acoustique peut suffire sur une canalisation apparente ou légèrement encastrée. Le professionnel de la recherche de fuite conseille la technique la plus pertinente en fonction de la configuration, évitant ainsi des dépenses disproportionnées par rapport à l'enjeu. Les immeubles récents ne sont pas épargnés par les fuites. Les défauts de mise en œuvre, les mouvements de structure ou les coups de bélier provoquent des fissurations sur les réseaux en PER ou en multicouche. Près du monument À Camille Julian, dans les programmes immobiliers contemporains, les gaines techniques concentrent parfois des fuites difficiles à localiser en raison de la multiplicité des réseaux superposés. La detection par caméra thermique ou par gaz traceur s'avère alors particulièrement efficace pour isoler le circuit défaillant. La relation entre le détecteur de fuite et l'assureur s'articule autour du rapport d'intervention. Ce document doit être rédigé avec rigueur, en mentionnant les conditions d'accès, les mesures réalisées, les zones investiguées et les conclusions. Un rapport incomplet ou ambigu peut entraîner un refus de prise en charge ou une demande de complément d'information qui retarde l'indemnisation. Les professionnels expérimentés connaissent les exigences des compagnies et adaptent leur compte rendu en conséquence. Les fuites sur chauffe-eau, ballons d'eau chaude ou circuits de chauffage obéissent à des règles spécifiques.